
Juntar dinheiro já é uma vitória. Mas deixar esse dinheiro parado no lugar errado é como encher um balde furado. Você coloca, coloca, e no fim do ano ele rendeu menos do que a inflação levou.
A pergunta que eu mais escuto é simples: "Joaquim, onde eu deixo o meu dinheiro? Poupança, CDB ou Tesouro Direto? O que eu faço?"
Neste artigo, eu vou te explicar os três, sem economês, com a conta feita na ponta do lápis. E, no final, você vai saber qual combina com o seu objetivo.
Antes, um aviso importante: este texto é educativo. Ele explica como cada aplicação funciona para você decidir com mais segurança. Não é uma recomendação personalizada de investimento. Você que me acompanha sabe que a gente diversifica e investe em outros negócios também, como compra e venda de ativos judiciais (direitos creditórios e precatórios), compra e venda de moedas, leilões, links de afiliados, locação para Airbnb, construção, cotas de novas empresas e uma série de outras coisas. Tudo isso precisa estar alinhado com o seu momento e com o seu perfil.
Por que este é um bom momento para a renda fixa
A taxa básica de juros do país, a Selic, está em 13,75% ao ano, depois do corte decidido pelo Banco Central em 16 de setembro de 2026. A próxima reunião do Copom, o comitê que decide os juros, está marcada para 4 de novembro.
O que isso tem a ver com você? Tudo. Quando a Selic está alta, as aplicações de renda fixa, como CDB e Tesouro Direto, pagam bem. Só que tem uma que fica travada: a poupança (cá entre nós, sempre a que menos rende).
Pela regra atual, sempre que a Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR, a Taxa Referencial. Isso dá cerca de 6,17% ao ano, mais a TR. É bem menos do que a Selic. E é aí que muita gente perde dinheiro sem perceber.
Poupança, CDB e Tesouro Direto: o que é cada um
Poupança
É a velha conhecida do brasileiro. Simples, sem imposto de renda e com o dinheiro disponível a qualquer hora. O problema é que, com a Selic alta, ela rende bem menos que as outras opções. E tem um detalhe que pouca gente sabe: o rendimento só cai no "aniversário", uma vez por mês. Se você tirar um dia antes, perde o rendimento daquele mês. Em outras palavras, uma furada.
CDB
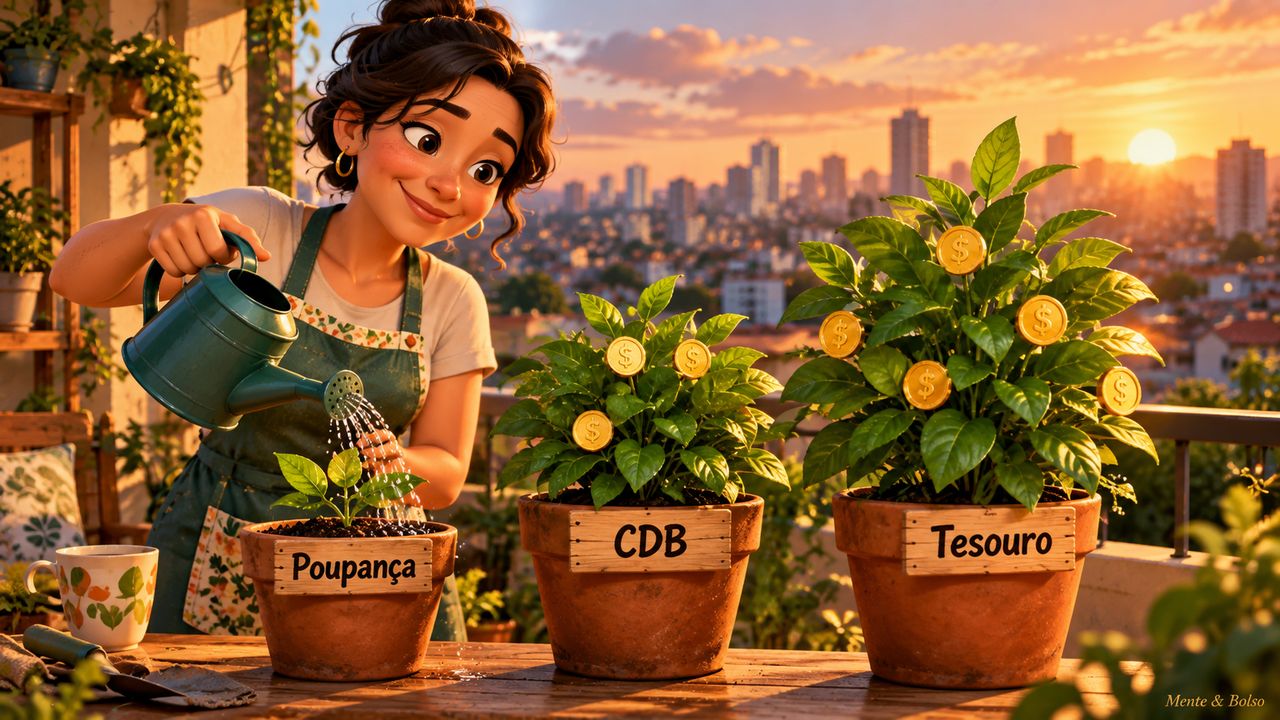
O CDB, Certificado de Depósito Bancário, é como se você emprestasse dinheiro para o banco. Em troca, ele te paga juros. A maioria dos CDBs rende um percentual do CDI, uma taxa que anda muito perto da Selic. Um CDB que paga "100% do CDI" rende praticamente a Selic.
Muitos CDBs têm liquidez diária, ou seja, você pode resgatar quando quiser. E eles são protegidos pelo FGC, o Fundo Garantidor de Créditos, até R$ 250 mil por CPF em cada banco, com um limite total de R$ 1 milhão a cada quatro anos. E muitos permitem começar com muito pouco.
Tesouro Direto
Aqui você empresta dinheiro para o governo federal, que é considerado o pagador mais seguro do país. São três tipos principais:
- Tesouro Selic: acompanha a Selic. É o mais indicado para quem quer segurança e poder resgatar a qualquer momento sem grandes oscilações.
- Tesouro Prefixado: você já sabe, no dia da compra, quanto vai receber no vencimento.
- Tesouro IPCA+: paga a inflação mais uma taxa fixa. Bom para objetivos de longo prazo, como aposentadoria.
Comparando lado a lado
| Poupança | CDB (100% do CDI) | Tesouro Selic | |
|---|---|---|---|
| Quanto rende hoje | 0,5% ao mês + TR | Perto da Selic (13,75%) | Perto da Selic (13,75%) |
| Imposto de renda | Isento | Sim, de 22,5% a 15% | Sim, de 22,5% a 15% |
| Quando posso resgatar | Qualquer dia (rende só no aniversário) | Depende do CDB; muitos têm liquidez diária | Qualquer dia útil |
| Proteção | FGC | FGC | Tesouro Nacional |
| Valor mínimo | Qualquer valor | Varia; muitos a partir de R$ 1 | Por volta de R$ 30 a R$ 200, conforme o título |
A conta na ponta do lápis: quanto rende R$ 1.000 em um ano
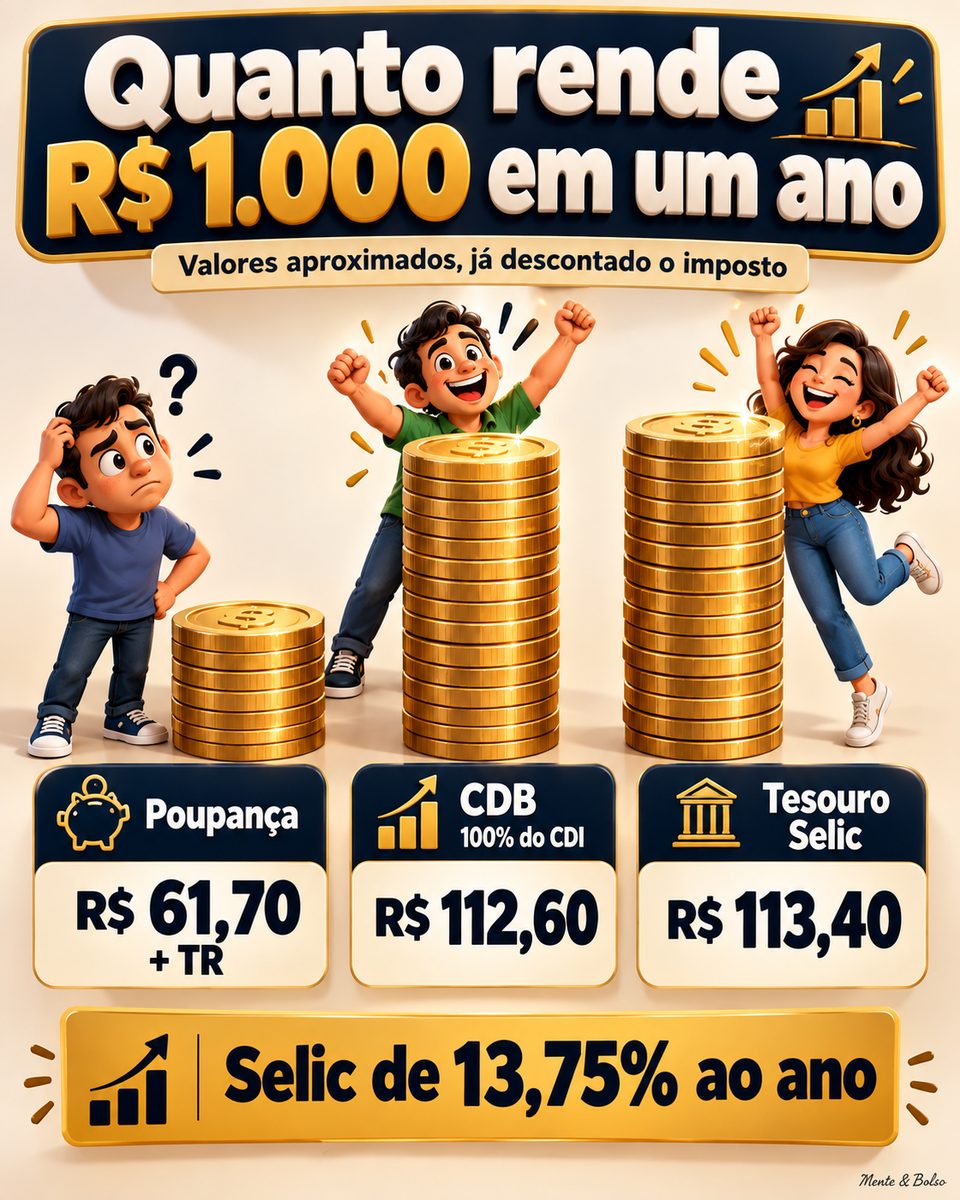
Vamos ao que interessa. Imagina que você aplicou R$ 1.000 e deixou lá por um ano, com a Selic em 13,75% e o CDI perto de 13,65% ao ano. O resultado aproximado, já descontado o imposto, fica assim:
| Aplicação | Rendimento bruto | Imposto de renda | Rendimento líquido |
|---|---|---|---|
| Poupança | cerca de R$ 61,70 + TR | Isenta | cerca de R$ 61,70 + TR |
| CDB 100% do CDI | cerca de R$ 136,50 | 17,5% (cerca de R$ 23,90) | cerca de R$ 112,60 |
| Tesouro Selic | cerca de R$ 137,50 | 17,5% (cerca de R$ 24,10) | cerca de R$ 113,40 |
Repara: mesmo pagando imposto, o CDB e o Tesouro Selic rendem quase o dobro da poupança. Com R$ 10 mil, a diferença passa de R$ 500 em um ano. É dinheiro que você deixa na mesa só por não mudar de lugar. Isso é conhecimento que agrega, que transforma. Analise, confira e tome a sua decisão.
No Tesouro Direto pode haver uma pequena taxa de custódia cobrada pela B3, a bolsa de valores, dependendo do título e do valor aplicado. Ela não muda o resultado da comparação, mas vale conferir antes de investir.
Como funciona o imposto de renda na renda fixa
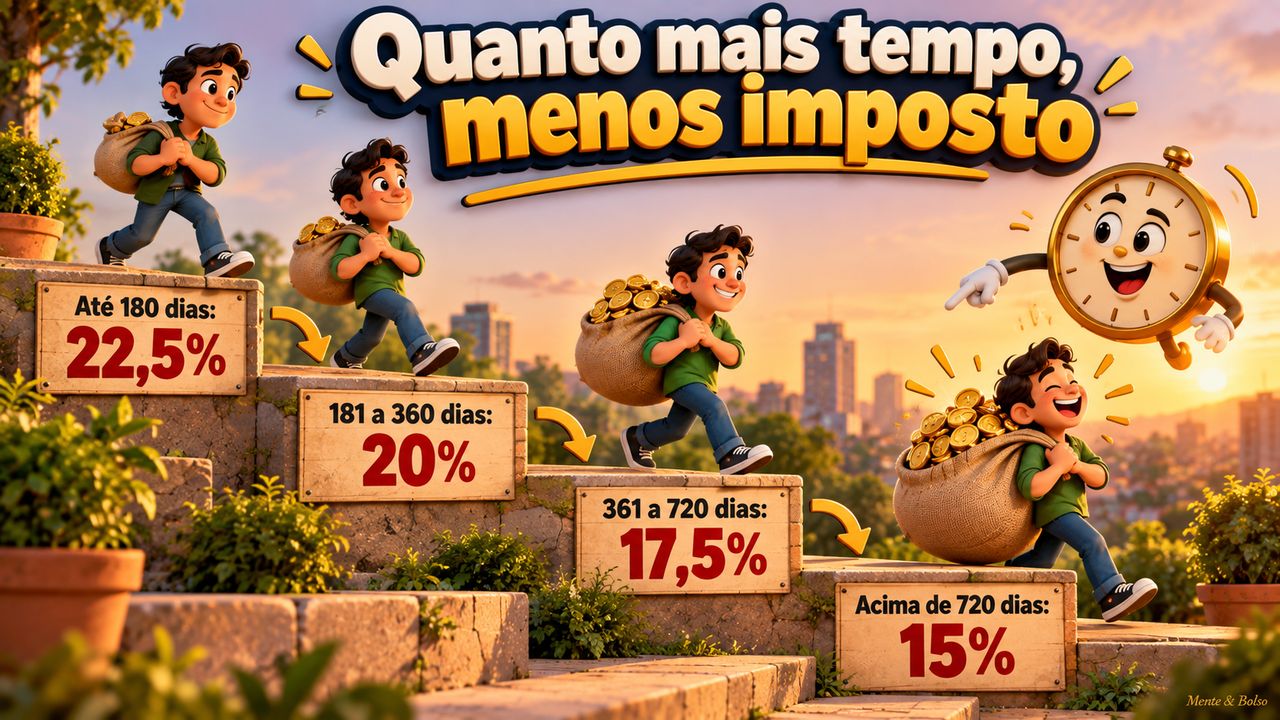
No CDB e no Tesouro Direto, o imposto é cobrado só sobre o rendimento, nunca sobre o valor que você aplicou. E ele diminui com o tempo, pela chamada tabela regressiva:
| Tempo de aplicação | Alíquota do IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Ou seja: quanto mais tempo o dinheiro fica, menos imposto você paga. E o melhor, o banco ou a corretora já desconta automaticamente no resgate. Você não precisa pagar boleto nenhum.
E o IOF?
Se você resgatar o dinheiro em menos de 30 dias, ainda paga o IOF, um imposto sobre o rendimento que começa alto e vai zerando até o 30º dia. Depois disso, ele some. Então a regra é simples: dinheiro aplicado em renda fixa, de preferência, fica pelo menos um mês.
Qual escolher? Depende do seu objetivo
Não existe "o melhor investimento". Existe o melhor investimento para cada objetivo. Antes de escolher onde colocar o dinheiro, pergunte: para que é esse dinheiro, e quando eu vou precisar dele?
Muitas vezes, numa análise fria, compensa alugar o carro e pagar aluguel. Mas, com planejamento, pequenos depósitos mensais e outros anuais, como as férias e o 13º, dá para comprar carro e imóvel praticamente à vista, numa projeção de 3 a 5 anos. E vale muito a pena.
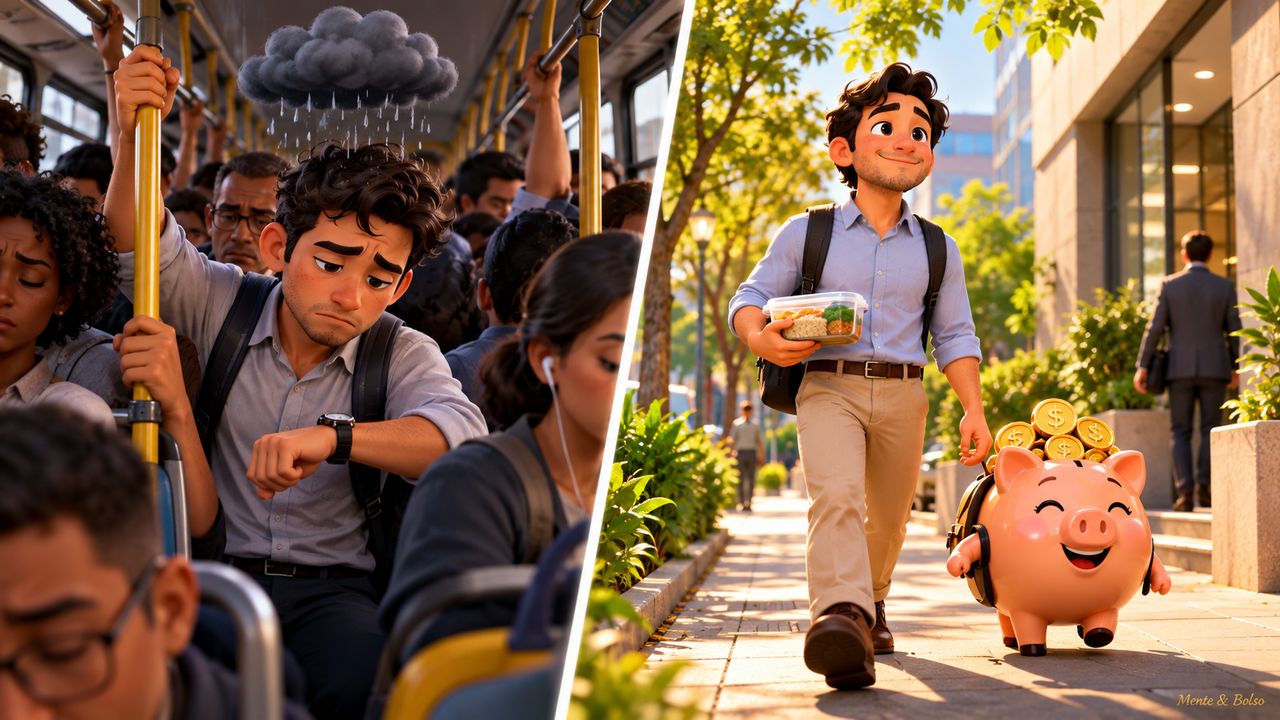
No caso dos imóveis, que têm financiamento mais demorado, tivemos mentorados que foram morar em casas menores, perto do trabalho, onde dava para ir caminhando. Economizaram com transporte e aluguel, ganharam tempo e qualidade de vida. O dinheiro economizado foi aplicado em cotas de empresas de energia e tecnologia, com risco minimizado e monitorado. O resultado foi a compra praticamente à vista do que eles estavam buscando.
Para a reserva de emergência
Aqui, o mais importante não é render muito. É estar disponível na hora do aperto, sem perder valor. As opções que costumam fazer mais sentido são o Tesouro Selic ou um CDB com liquidez diária que pague pelo menos 100% do CDI, de uma instituição sólida. Os dois rendem bem mais que a poupança e deixam você resgatar quando precisar.
Se ainda não montou a sua, eu explico o passo a passo no artigo sobre reserva de emergência.
Para um objetivo de curto ou médio prazo
Uma viagem daqui a um ano, a troca do carro em dois anos, a entrada de um imóvel. Para esses casos, um CDB com vencimento perto da data do objetivo ou um Tesouro Prefixado podem render um pouco mais, porque você se compromete a deixar o dinheiro lá por um tempo. Por isso a importância da objetividade e da ação com assertividade, mirando os seus objetivos. Você se sacrifica hoje, com moderação, estrutura, adquire e conquista.
Para o longo prazo
Aposentadoria, faculdade dos filhos, liberdade financeira. Aqui entra o Tesouro IPCA+, que protege o dinheiro da inflação. Só um cuidado: se precisar vender antes do vencimento, o valor pode oscilar, para cima ou para baixo.
E a poupança, não serve para nada?
Serve, sim. Para quem está começando com valores muito pequenos e quer simplicidade total, ela ainda é melhor do que deixar o dinheiro parado na conta corrente, que não rende nada. Mas, com a Selic onde está, assim que der, vale dar o próximo passo.
Cuidados antes de investir
- Desconfie de promessas milagrosas. "Rendimento garantido de 5% ao mês" não existe na renda fixa. Isso é golpe, quase sempre uma pirâmide financeira.
- CDB pagando muito acima do mercado, como 130% ou 140% do CDI, geralmente vem de bancos menores, com mais risco. O FGC protege até R$ 250 mil por banco, mas, em caso de quebra, o dinheiro pode demorar a voltar.
- Use instituições autorizadas pelo Banco Central e compre o Tesouro Direto por bancos ou corretoras habilitadas, ou pelo site e aplicativo oficial do Tesouro.
- Não aplique o dinheiro das contas do mês. Investimento é para o dinheiro que sobra, não para o que vai pagar o aluguel. Agora, faça as contas e analise. Se você mora numa casa afastada, boa, de três quartos, talvez compense uma mudança temporária, dentro de um planejamento, para uma quitinete ao lado do trabalho. Tem gente que passa até 4 horas por dia indo e voltando do trabalho e não consegue nem comer em casa. Morando perto, você economiza o transporte, come em casa, gasta menos com comida fora e, o mais importante, ganha tempo. Faça a conta: se você gasta 2 horas por dia, 1 para ir e 1 para voltar, em um ano de trabalho isso soma entre 60 e 70 dias inteiros de 8 horas, dependendo de quantos dias por semana você trabalha. O tempo é realmente insubstituível. Agora, tudo com planejamento, com prazo para começar e terminar, dentro de um horizonte com datas bem claras para você.
A sabedoria de José: guardar no tempo da fartura
Tem uma história da Bíblia que é, talvez, a primeira aula de planejamento financeiro da humanidade. Em Gênesis 41, José interpreta o sonho do faraó: viriam sete anos de fartura e, depois, sete anos de fome. A solução dele foi simples e genial. Guardar uma parte da colheita nos anos bons para atravessar os anos difíceis.
O Egito não sobreviveu porque teve sorte. Sobreviveu porque alguém teve a sabedoria de guardar no lugar certo, na hora certa.
E tem um provérbio que completa essa ideia. Em Provérbios 21:20 está escrito que na casa do sábio há tesouro e azeite guardados, mas o insensato gasta tudo o que tem.
Guardar dinheiro é sabedoria. Mas guardar no lugar certo é sabedoria em dobro. Deixar a reserva rendendo menos do que poderia é como guardar o trigo num celeiro com goteira. Ele está lá, mas está estragando aos poucos.
Conhecimento que transforma a mente e reposiciona a vida. Inclusive na hora de escolher onde o seu dinheiro vai morar.
Importante: este artigo é informativo e não é uma recomendação de investimento. As taxas e os valores mudam com o tempo. Antes de aplicar, compare as opções e, se tiver dúvida, converse com um profissional certificado.
E você, onde está deixando o seu dinheiro hoje? Já fez a conta de quanto pode estar perdendo? Me conta. E manda este texto para aquele amigo que ainda deixa tudo na poupança "porque sempre foi assim".
Leia também no Mente & Bolso:
- Reserva de emergência: quanto guardar e onde deixar o dinheiro
- Como juntar 10 mil reais com 20 reais
- Salário mínimo 2027: o que fazer com o aumento
Quer receber os próximos artigos sobre dinheiro, seguros e saúde?
Estamos publicando conteúdo novo toda semana no Mente & Bolso.
Entrar em contatoFontes
- Sou Brasília: Copom corta a Selic para 13,75% ao ano
- Investalk BB: Copom reduz Selic para 13,75% a.a.
- Brasil Indicadores: Taxa Selic, valor atual e histórico
- Richify: tabela regressiva de IR 2026
- Adriano Freire: IR regressivo na renda fixa
- Lei 11.033/2004 (tabela regressiva do IR na renda fixa).